 Sau khi hiểu CIC là gì, nhiều người chủ động tra cứu báo cáo tín dụng cá nhân. Tuy nhiên, bản báo cáo thường chứa rất nhiều mục và con số khiến người đọc dễ bối rối. Bài viết này sẽ giúp bạn xác định đúng trọng tâm cần đọc thay vì phải tự mò mẫm.
Mục Lục
Báo cáo tín dụng CIC gồm những thông tin gì? Cần quan tâm nhất mục nào?
Báo cáo CIC trên thực tế có rất nhiều hạng mục, nhưng tổng thể nội dung sẽ được sắp xếp thành các nhóm thông tin chính dưới đây:
– Thông tin định danh: Họ tên, số CCCD/thẻ căn cước để xác nhận chính xác chủ sở hữu hồ sơ
– Phân loại nhóm nợ: Phản ánh lịch sử và khả năng trả nợ đúng hạn của bạn
– Dữ liệu dư nợ hiện tại: Tổng số tiền còn dư nợ trên các thẻ tín dụng hoặc các khoản vay chưa tất toán
– Danh sách các tổ chức tín dụng: Chi tiết các ngân hàng hoặc công ty tài chính nơi bạn đang có khoản vay hay thẻ tín dụng hoạt động
– Lịch sử tín dụng theo thời gian: Ghi nhận toàn bộ diễn biến vay – trả của bạn trong vài năm gần nhất
Dù có nhiều thông tin, nhóm nợ vẫn là yếu tố bạn cần kiểm tra trước tiên để đảm bảo hồ sơ không vướng vào nhóm rủi ro. Cùng với đó, tổng dư nợ hiện tại và số lượng tổ chức tín dụng đang có khoản vay cũng là hai mục quan trọng không thể bỏ qua, bởi chúng giúp bên phát hành thẻ cân nhắc xem khả năng tài chính của bạn có bị quá tải khi nhận thêm hạn mức mới hay không.
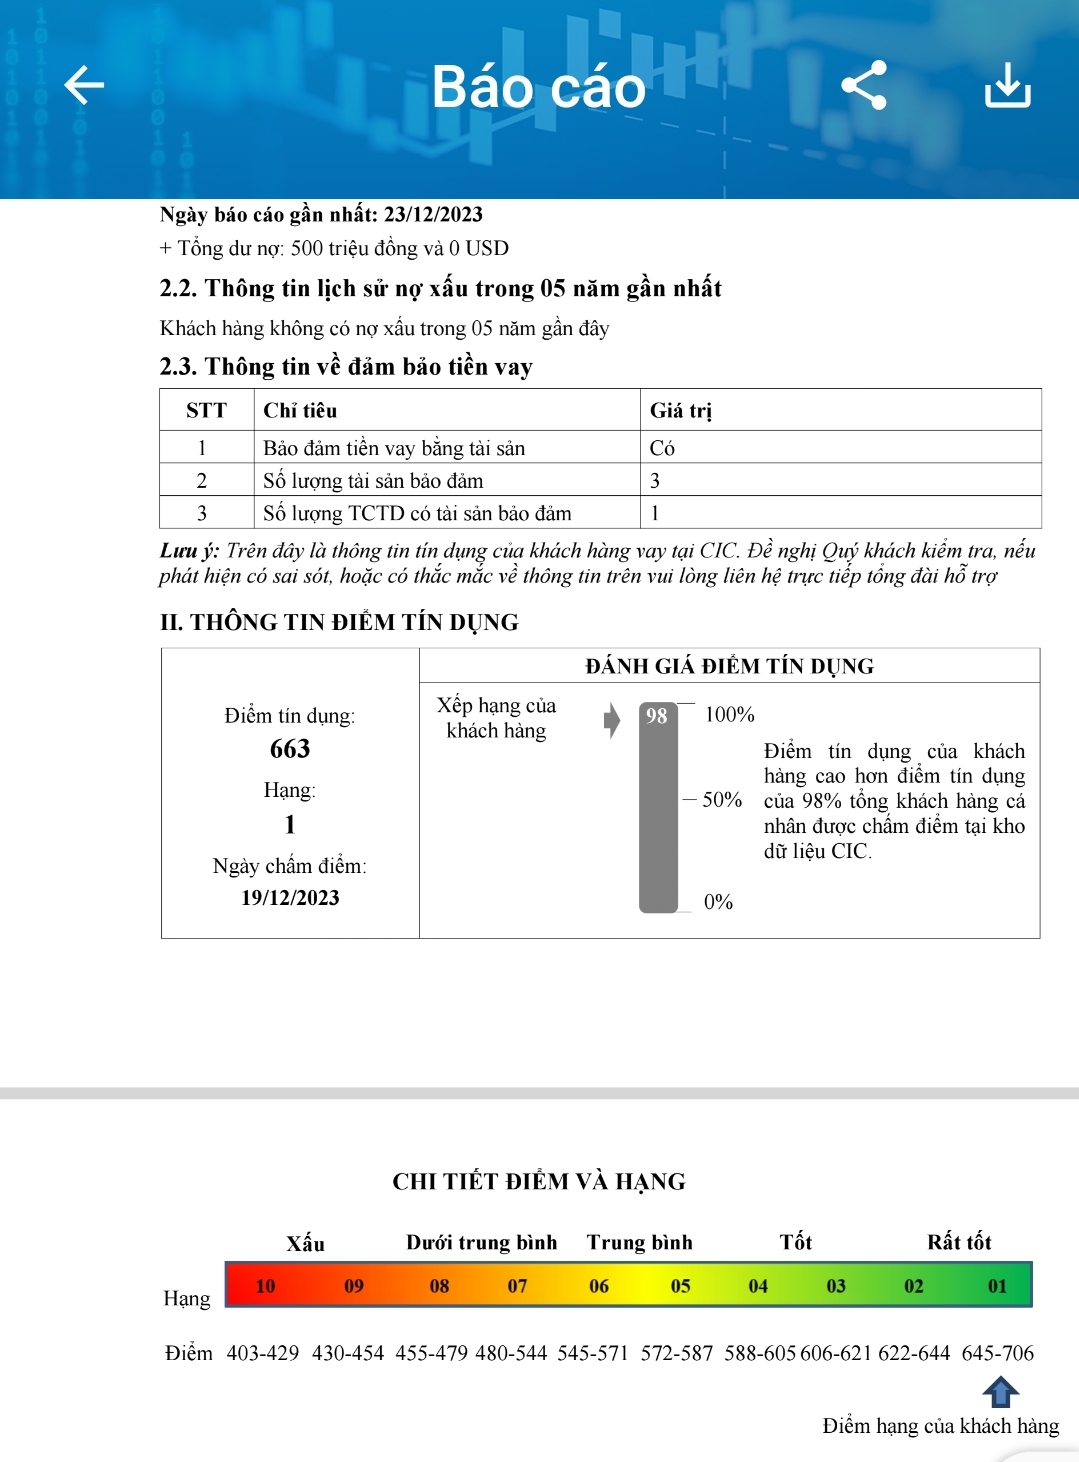
Báo cáo CIC bao gồm nhiều thông tin quan trọng như thông tin cá nhân, dư nợ, nhóm nợ và lịch sử vay – trả của bạn
Vì sao “nhóm nợ” là mục quan trọng nhất cần đọc kỹ?
Khi đọc báo cáo tín dụng, nhóm nợ thường là thông tin quan trọng nhất cần đọc kỹ. Yếu tố này ảnh hưởng trực tiếp đến khả năng được duyệt vay hoặc mở thẻ tín dụng của bạn, chứ không phải điểm số hay thứ hạng tín dụng như nhiều người vẫn nghĩ.
Điểm số tín dụng là chỉ số tham khảo, trong khi nhóm nợ (1-5, phân loại theo số ngày quá hạn) đóng vai trò là căn cứ để bên cho vay đánh giá rủi ro. Đọc kỹ mục này giúp bạn biết chính xác tình trạng hồ sơ để chọn đúng thời điểm nộp đơn hoặc tập trung xử lý dư nợ. Ngược lại, nếu bỏ qua, bạn dễ rơi vào thế thụ động: bị từ chối ngay do vướng nợ xấu mà không biết, hoặc không kịp xử lý các khoản quá hạn ngoài ý muốn do quên thanh toán hay sai lệch dữ liệu.
Việc biết rõ vị trí của mình giúp bạn chọn đúng thời điểm nộp hồ sơ hoặc tập trung xử lý dứt điểm dư nợ trước khi đăng ký dịch vụ mới. Để tra cứu tiêu chí cụ thể từng cấp độ, bạn có thể tìm hiểu thêm về cách phân loại 5 nhóm nợ và chủ động kiểm soát hồ sơ của mình.
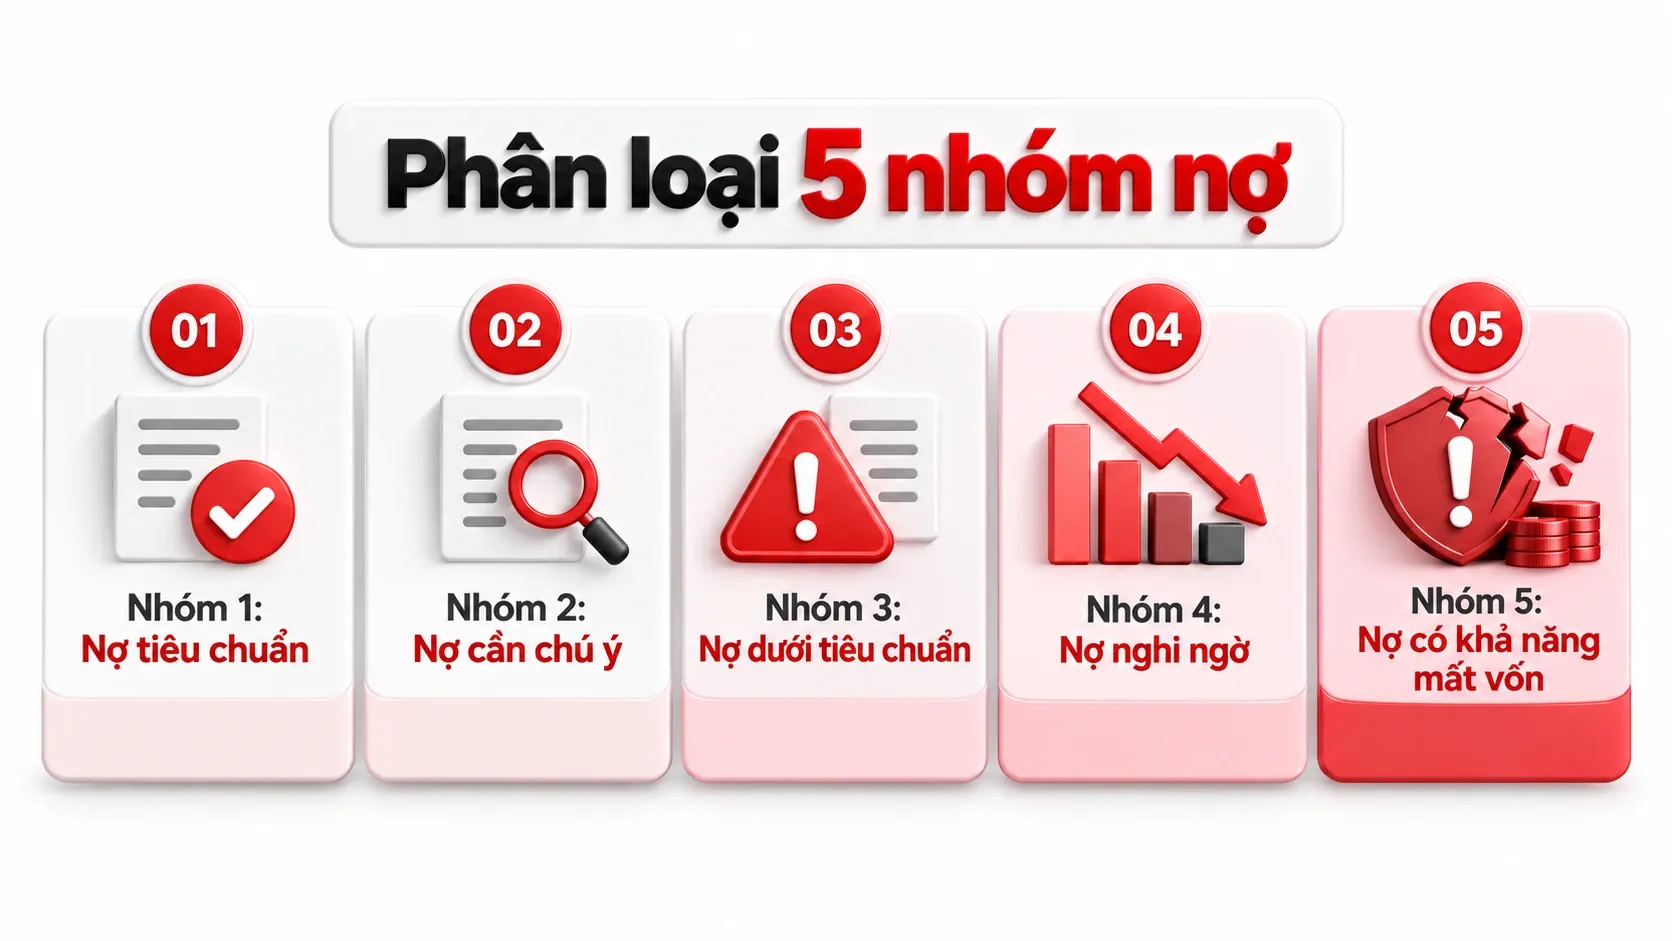
5 nhóm nợ CIC – yếu tố quan trọng quyết định khả năng được duyệt vay và mở thẻ tín dụng của bạn
Cách nhận biết bạn đang ở nhóm nợ tiêu chuẩn hay nhóm rủi ro cao
Để tự đọc và đánh giá tình trạng của mình ngay trên báo cáo thật, bạn có thể làm theo các bước sau.
– Bước 1: Tìm đến mục nhóm nợ (ký hiệu từ 1 đến 5) tại phần chi tiết khoản vay
– Bước 2: Đối chiếu số ngày quá hạn. Số ngày quá hạn bằng 0 hoặc càng ít thì hồ sơ càng tốt
– Bước 3: Nhóm 1 và 2 thuộc mức an toàn; nhóm 3 đến 5 phản ánh rủi ro cao do quá hạn kéo dài
– Bước 4: Nếu thuộc nhóm 1-2, bạn có thể tự tin nộp hồ sơ mới. Nếu ở nhóm 3-5, hãy tập trung xử lý dứt điểm dư nợ trước khi đăng ký vay tiếp
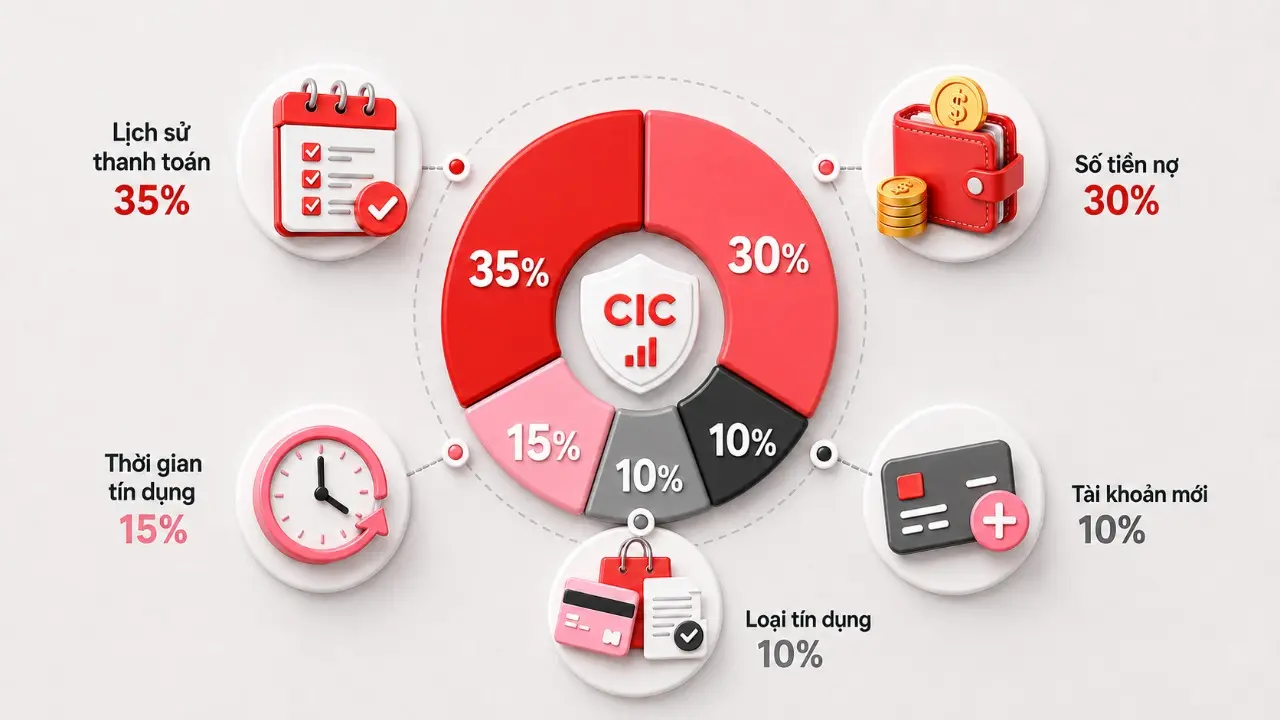
Bạn có thể tự đối chiếu số ngày quá hạn trên báo cáo để biết bạn thuộc nhóm nợ mấy (1-5) và hồ sơ của bạn đang an toàn hay rủi ro
Chủ động kiểm tra định kỳ để kiểm soát tình hình tín dụng
Bạn nên duy trì thói quen kiểm tra CIC định kỳ (từ 6 đến 12 tháng/lần) để kịp thời phát hiện sai lệch dữ liệu và chủ động điều chỉnh thói quen trả nợ. Hiện nay, bạn hoàn toàn có thể tự tra cứu CIC miễn phí ngay tại nhà một cách nhanh chóng và đơn giản.
Tuy nhiên, tra cứu định kỳ mới chỉ dừng lại ở việc theo dõi. Để ngăn ngừa rủi ro bị nhảy nhóm nợ ngay từ đầu, yếu tố then chốt vẫn là thanh toán đúng hạn. Thực tế, không ít người bị dính nợ xấu CIC chỉ vì lỡ quên ngày đến hạn. Nhằm hỗ trợ người dùng khắc phục điều này, ứng dụng Home Credit đã tích hợp sẵn tính năng nhắc lịch thanh toán tự động và trích nợ định kỳ, giúp bạn luôn chủ động trả nợ đúng ngày và giữ cho lịch sử tín dụng luôn “sạch”.
Tóm lại, đọc báo cáo CIC không quá phức tạp nếu bạn tập trung vào đúng các mục trọng tâm như nhóm nợ, tổng dư nợ và lịch sử thanh toán. Kết hợp thói quen tra cứu định kỳ cùng công cụ quản lý thanh toán thông minh sẽ giúp bạn luôn chủ động tài chính và dễ dàng tiếp cận các nguồn vay uy tín khi có nhu cầu.